2019年中国二手车电商行业研究报告 二手车经纪模式的转型与挑战
一、行业背景概述
2019年,中国二手车市场在经历了多年的高速增长后,进入结构性调整期。全年二手车交易量约1492万辆,同比增长8.0%,但增速较前几年明显放缓。与此二手车电商渗透率攀升至约20%,资本涌入、平台竞争加剧,行业从早期“信息撮合”向“交易+服务”深度转型。其中,二手车经纪模式作为传统交易链的核心环节,在电商浪潮下面临着重构与升级。
二、二手车经纪模式的定义与分类
二手车经纪是指经纪机构或经纪人接受客户委托,代为寻找交易对象、撮合交易并收取佣金的服务模式,不直接拥有车辆所有权。主要分为三类:
- 传统线下经纪:依靠实体门店、熟人网络和本地车源信息,为买卖双方提供撮合服务;
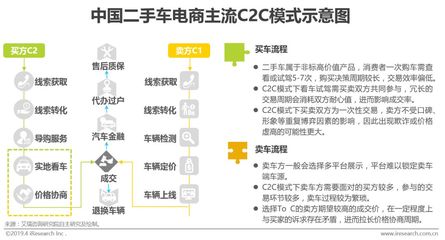
- 电商平台经纪:如瓜子二手车、人人车早期模式,平台作为信息中介连接个人车主与买家,收取服务费;
- 混合型经纪(经纪+保卖/拍卖):平台在撮合基础上介入检测、定价、过户等环节,甚至通过保卖、竞拍方式变相参与交易。
三、2019年二手车电商经纪的发展特征
1. 流量红利消退,获客成本高企
2019年,主要二手车电商平台的线上流量增长趋缓,百度指数、App活跃用户数环比下降。为争夺车源和买家,平台被迫加大广告投放和线下地推,单客获取成本上升至数千元,部分企业亏损扩大。
2. 从“轻经纪”转向“重服务”
纯信息撮合模式难以解决车况不透明、信任缺失的痛点。领先平台纷纷自建检测中心、延保服务和物流体系,本质上从经纪向“经纪+经销商”混合角色演变。例如,瓜子二手车推出“全国购”保卖,人人车收缩后转型合伙人制。
3. 车商依然为交易主力,经纪与经销商边界模糊
据行业数据,2019年二手车交易中,车商(经销商)间B2B交易占比约60%,直接面向消费者的经纪撮合约占25%。随着电商平台下场收车、卖车,传统经纪人的生存空间被压缩,部分经纪人挂靠平台成为“合伙人”或“服务顾问”。
4. 区域下沉与碎片化特征明显
一二线城市二手车电商渗透率较高,但交易链条长;三四线城市仍以本地经纪和黄牛为主,电商平台通过加盟、合作网点向下渗透,但管理难度大,标准化程度低。
四、二手车经纪模式面临的挑战
1. 盈利模式单一且脆弱
经纪收入主要依赖交易佣金(通常为车价2%-3%),受交易量波动影响大。而高昂的检测、过户、售后成本难以覆盖,多数经纪平台毛利为负。
2. 法规与税收政策不完善
2019年仍存在二手车临时产权制度缺失、经纪发票与经营发票混用、异地过户繁琐等问题。经纪公司无法有效开具增值税发票,制约了规模化经营。
3. 信任体系缺位
车况信息不透明、调表车、事故车等问题频发,消费者对经纪平台信任度低。即便引入第三方检测,标准不一,责任界定模糊。
4. 资本退潮与行业洗牌
2019年二手车电商融资额同比下滑超60%,多家平台裁员、关店。依赖烧钱补贴的纯经纪模式难以为继,行业进入效率与精细化运营比拼阶段。
五、典型案例分析
- 瓜子二手车:从“没有中间商赚差价”的C2C经纪模式,转向“全国购”保卖和线下严选店,实质介入交易,走重资产路线。
- 人人车:2019年推出“合伙人制度”,将员工转为加盟商,本质是收缩纯经纪业务,转而依靠小B端车商。
- 大搜车:以SaaS系统连接车商,赋能经纪人和经销商,不直接参与交易,走平台化轻模式,抗风险能力相对较强。
六、趋势与建议
趋势
- 经纪与经销融合:纯撮合式微,平台将通过保卖、寄售、拍卖等方式深度参与交易;
- 数字化与标准化:区块链、AI定价、车况透明化将成为重建信任的关键;
- 走向下沉市场:依托区域合伙人和社区店,降低获客与服务成本;
- 政策红利释放:若临时产权、税收优惠等政策落地,经纪模式有望规范化放量。
建议
- 对经纪平台:构建“检测+定价+金融+过户”的一站式服务闭环,提升附加值;
- 对传统经纪人:主动接入电商工具,转型为服务型顾问,而非单纯信息掮客;
- 对监管层:加快二手车临时产权登记、增值税改革,明确经纪与经销的法律边界。
七、
2019年是中国二手车电商从野蛮生长向理性回归的分水岭。二手车经纪模式在电商冲击下,既面临佣金萎缩、信任赤字的困境,也迎来了服务升级、技术赋能的机会。谁能高效解决车况透明与交易效率问题,谁就能在二手车流通价值链中占据核心位置。纯经纪的辉煌已过,而“经纪+经销+服务”的新范式正在形成。